Btw: welke nieuwe verplichtingen komen er na de elektronische facturatie?
05/11/2026 - Publié par : FiduPress < Retour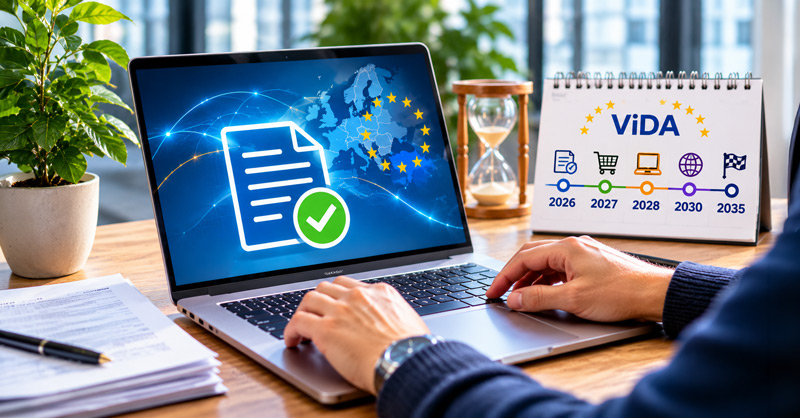
Sinds 1 januari 2026 is gestructureerde elektronische facturatie verplicht voor de meeste transacties tussen Belgische btw-plichtige ondernemingen. Maar dit is slechts een eerste stap.
Met de Europese hervorming ViDA (VAT in the Digital Age) wil de Europese Unie de btw-administratie moderniseren, de uitwisseling van gegevens automatiseren en de fiscale controles versterken.
Tot 2035 staan verschillende wijzigingen gepland, met uiteenlopende gevolgen naargelang de activiteiten van de onderneming.
Welke timing geldt voor Belgische ondernemingen?
2026: elektronische facturatie wordt verplicht
Sinds 1 januari 2026 moeten de betrokken Belgische ondernemingen hun B2B-facturen in een gestructureerd elektronisch formaat verzenden en ontvangen, doorgaans via het Peppol-netwerk.
Dit betekent echter niet dat de factuurgegevens nu al automatisch aan de belastingadministratie worden doorgestuurd.
2027: eerste aanpassingen aan de btw-regels
Vanaf 1 januari 2027 worden bepaalde regels rond de Europese btw-éénloketsystemen aangepast.
Deze systemen vereenvoudigen de btw-verplichtingen voor ondernemingen die aan particulieren in andere Europese landen verkopen:
- OSS (One Stop Shop): hiermee kan een Belgische onderneming die bijvoorbeeld online verkoopt aan Franse, Duitse of Spaanse particulieren, de buitenlandse btw via één aangifte in België aangeven en betalen. Voor deze verkopen hoeft zij zich daardoor niet afzonderlijk in elk betrokken land voor btw-doeleinden te registreren.
- IOSS (Import One Stop Shop): dit systeem geldt voor afstandsverkopen van goederen die van buiten de Europese Unie worden verzonden, met een intrinsieke waarde van maximaal 150 euro per zending. De btw wordt bij de aankoop aangerekend en via het éénloketsysteem aangegeven.
Deze regelingen zijn vooral relevant voor webshops en ondernemingen die bepaalde grensoverschrijdende diensten aanbieden.
België heeft een eerste deel van de Europese bepalingen omgezet via de wet van 25 oktober 2026, gepubliceerd in het Belgisch Staatsblad op 30 oktober. Sommige aanvullende maatregelen treden op 1 juli 2029 in werking.
2028: digitale platformen en geplande Belgische e-reporting
Vanaf 1 juli 2028 zullen bepaalde platformen voor toeristische verhuur en personenvervoer in specifieke situaties zelf de btw moeten innen en afdragen. De lidstaten kunnen de toepassing van bepaalde maatregelen uitstellen tot 2030.
Daarnaast overweegt België om vanaf 2028 een nationaal systeem voor e-reporting in te voeren.
Dit systeem zou toelaten om factuurgegevens elektronisch door te sturen naar de belastingadministratie, onder meer met de bedoeling bepaalde aangifteverplichtingen te vereenvoudigen.
Let op: deze Belgische maatregel is voorlopig nog een ontwerp. De timing moet nog definitief wettelijk worden bevestigd.
2030: elektronische facturatie en rapportering binnen de EU
Op 1 juli 2030 volgt een belangrijke stap voor ondernemingen die zaken doen met andere EU-lidstaten.
De betrokken intracommunautaire transacties zullen onderworpen worden aan nieuwe verplichtingen inzake elektronische facturatie en digitale btw-rapportering.
Hierdoor zullen de belastingadministraties sneller informatie ontvangen over transacties tussen Europese ondernemingen.
2035: harmonisatie van de nationale systemen
Tegen 1 januari 2035 moeten de nationale systemen voor digitale rapportering die onder de hervorming vallen, afgestemd zijn op de Europese normen.
Het doel is de uitwisseling van informatie tussen belastingadministraties te vergemakkelijken en technische verschillen tussen landen te beperken.
Wat betekent dit concreet voor uw onderneming?
Deze evoluties zullen geleidelijk verschillende veranderingen met zich meebrengen voor uw administratie en boekhouding:
- Minder manuele verwerking: elektronische facturen kunnen automatisch in boekhoudsoftware worden verwerkt.
- Snellere fiscale controles: belastingadministraties zullen geleidelijk over meer gedetailleerde en actuelere gegevens beschikken.
- Correcte gegevens worden essentieel: klantidentificatie, btw-nummers, bedragen en btw-behandeling moeten nauwkeurig worden geregistreerd.
- Aangepaste software: facturatie- en boekhoudprogramma's zullen moeten evolueren om aan de nieuwe vereisten te voldoen.
- Nauwere samenwerking met uw accountant: fouten worden bij voorkeur al bij het opmaken van de factuur rechtgezet, in plaats van pas bij de btw-aangifte.
Moet u nu al actie ondernemen?
Voor de meeste Belgische kmo's blijft de eerste prioriteit om de elektronische facturatie, die sinds 2026 verplicht is, correct toe te passen.
Ondernemingen die internationaal actief zijn, aan e-commerce doen of digitale platformen gebruiken, moeten de komende wijzigingen extra aandachtig opvolgen.
De ViDA-hervorming brengt niet alleen nieuwe administratieve verplichtingen met zich mee. Ze biedt ook kansen om de boekhouding verder te automatiseren, repetitieve taken te verminderen en de betrouwbaarheid van financiële gegevens te verbeteren.
Uw accountant blijft uw aangewezen aanspreekpunt om deze evoluties tijdig voor te bereiden en uw administratieve processen stap voor stap aan te passen.
Retour