U reserveert een elektrische wagen… maar er komt een benzinewagen opdagen: wat met de fiscale aftrek?
16/09/2026 - Publié par : FiduPress < Retour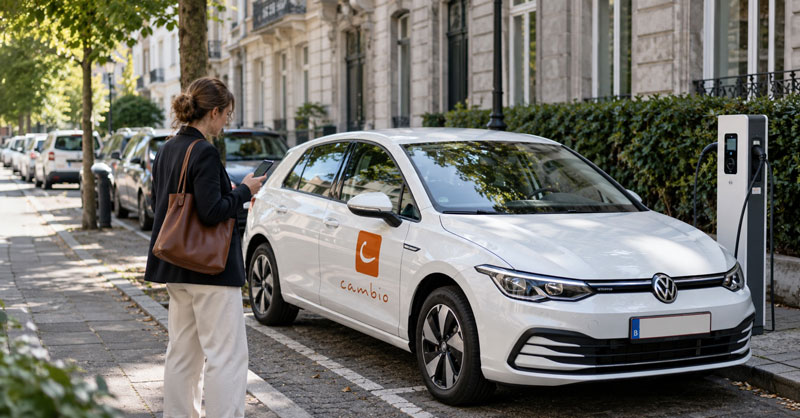
Door de verstrengde Belgische autofiscaliteit worden ondernemingen en zelfstandigen geconfronteerd met een heel concrete vraag: wat gebeurt er wanneer u een deelwagen gebruikt die uiteindelijk niet elektrisch blijkt te zijn?
U reserveert bijvoorbeeld een elektrische wagen bij Cambio, maar voert uw verplaatsing uiteindelijk uit met een benzinewagen.
Fiscaal kan dat een belangrijk verschil maken.
Bij autodelen telt de gebruikte wagen
Kosten voor autodelen die rechtstreeks verband houden met een rit, worden fiscaal als autokosten beschouwd.
Er moet dus rekening worden gehouden met de kenmerken van de wagen die daadwerkelijk werd gebruikt: de aandrijving, de CO₂-uitstoot en, sinds 2026 nog belangrijker, de datum waarop de wagen door de aanbieder werd aangeschaft.
Daarom vermeldt Cambio voortaan op zijn professionele facturen de nodige fiscale gegevens per rit.
Een recente brandstofwagen kan fiscaal duur uitvallen
Voor een vennootschap kan de situatie in 2026 als volgt worden samengevat.
Een elektrische wagen die in 2026 wordt aangeschaft, blijft voor 100% fiscaal aftrekbaar.
Voor een benzine-, diesel- of hybridewagen die vanaf 1 januari 2026 wordt aangeschaft, zijn de kosten in principe niet langer fiscaal aftrekbaar.
Brandstofwagens die tussen 1 juli 2023 en 31 december 2025 werden aangeschaft, vallen nog onder de overgangsregeling. Hun aftrek wordt berekend volgens de CO₂-formule, met een maximum van 50% in 2026 en 25% in 2027. Vanaf 2028 verdwijnt de aftrek volledig.
Wagens die vóór 1 juli 2023 werden aangeschaft, blijven daarentegen onder het vroegere fiscale regime vallen, waarbij onder meer rekening wordt gehouden met hun CO₂-uitstoot.
Een heel concreet voorbeeld
Stel dat uw onderneming regelmatig Cambio gebruikt voor professionele verplaatsingen.
U kiest zoveel mogelijk voor elektrische voertuigen. Een rit met een elektrische wagen die in 2026 werd aangeschaft, kan voor 100% fiscaal aftrekbaar zijn.
Maar gebruikt u voor een andere verplaatsing een benzinewagen die pas in 2026 aan de Cambio-vloot werd toegevoegd, dan kunnen de variabele kosten van die rit fiscaal volledig niet-aftrekbaar worden.
Het is dus niet langer alleen de keuze voor autodelen die telt: de wagen waarmee elke afzonderlijke rit wordt uitgevoerd, wordt zelf een boekhoudkundig en fiscaal gegeven.
En wat met taxi’s en Uber?
Hier is enige voorzichtigheid geboden. Dezelfde conclusie mag niet automatisch worden toegepast op ritten met een taxi of via een platform zoals Uber.
Voor professionele taxikosten bestaat historisch een administratieve tolerantie waardoor deze kosten voor 75% aftrekbaar zijn.
De fiscale behandeling van de klant die een taxirit betaalt, mag dus niet zomaar worden verward met de fiscale behandeling van de wagen die door de taxi-uitbater of chauffeur wordt gebruikt.
Het zou daarom te ver gaan om automatisch te stellen dat een rit die in 2026 met een recente benzine- of dieselwagen wordt uitgevoerd, voor de professionele klant volledig niet-aftrekbaar wordt.
De factuur wordt essentieel
Voor autodelen zullen boekhoudprogramma’s steeds vaker verschillende fiscale regels binnen één en dezelfde factuur moeten kunnen verwerken.
Cambio vermeldt daarom gegevens zoals de CO₂-uitstoot en de aankoopdatum van de wagen per rit, onder meer via zijn elektronische facturen.
Eenzelfde factuur kan dus bijvoorbeeld bestaan uit:
- een elektrische rit die voor 100% aftrekbaar is;
- een rit met een brandstofwagen die nog onder de overgangsregeling valt;
- en eventueel een rit met een brandstofwagen die volledig niet-aftrekbaar is.
De volledige factuur boeken met één enkel aftrekpercentage wordt daardoor steeds moeilijker te verantwoorden.
En de btw?
Voor de btw geldt een afzonderlijke regeling.
Bij autodelen blijft de btw-aftrek gekoppeld aan het beroepsmatige gebruik van de wagen en is deze in principe beperkt tot maximaal 50%.
De fiscale aftrekbaarheid van een kost in de inkomstenbelasting mag dus niet worden verward met het recht op btw-aftrek.
In de praktijk
De hervorming van de autofiscaliteit heeft dus gevolgen die veel verder gaan dan bedrijfswagens die worden gekocht of geleased.
Ook nieuwe mobiliteitsvormen worden erdoor getroffen.
Voor ondernemingen en zelfstandigen die regelmatig gebruikmaken van autodelen, wordt een nieuwe gewoonte noodzakelijk: kijk niet alleen naar het bedrag van de factuur, maar ook naar de wagen waarop elke rit betrekking heeft.
Want enkele grammen CO₂, of gewoon de aankoopdatum van een wagen, kunnen voortaan een aanzienlijk fiscaal verschil maken.
Retour